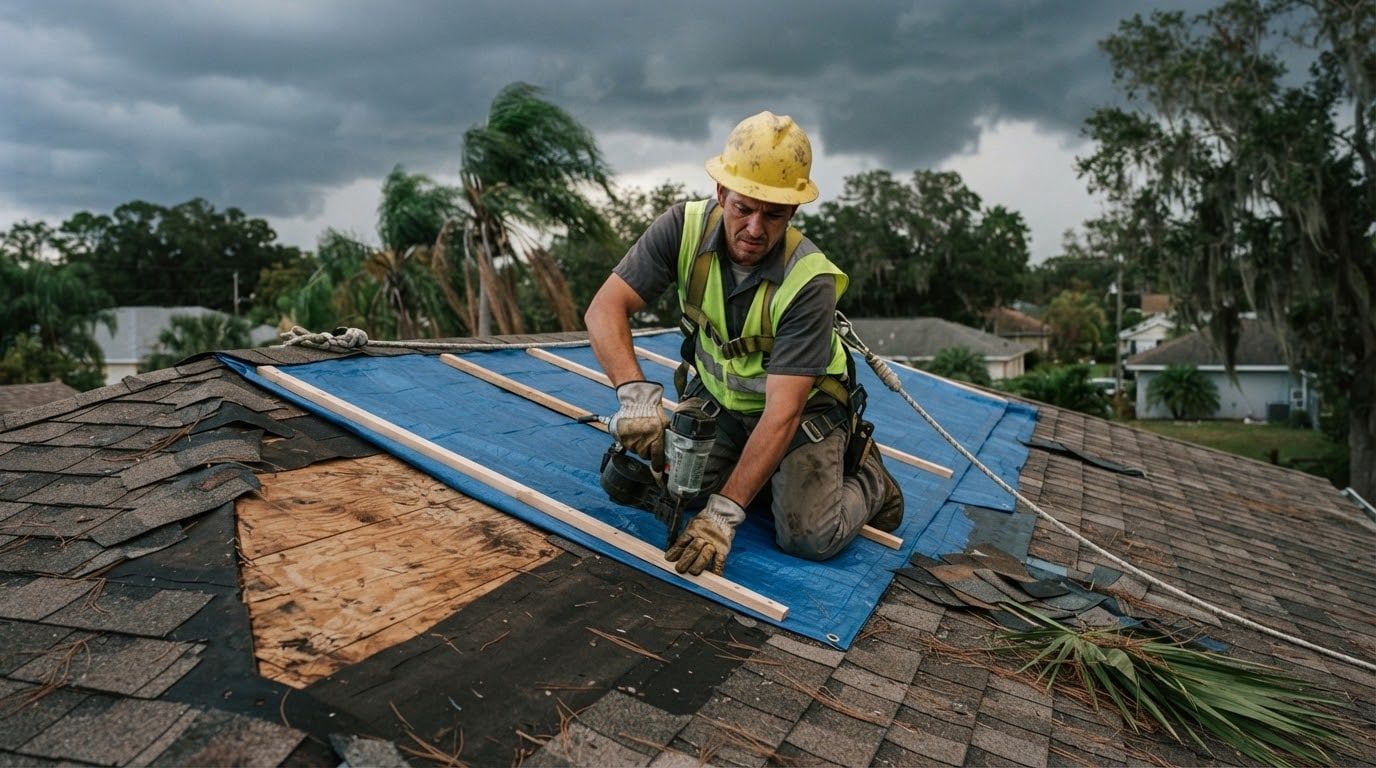
Si el techo gotea hoy
Ponga un balde debajo de la gotera, aleje muebles y aparatos del agua y tome fotos: el cielo raso, el ático si puede subir sin riesgo y el techo visto desde el patio. No se suba al techo, y menos si está mojado. Después llámenos. Esas fotos le sirven a su techador y al ajustador si hace un reclamo.
Techadores con licencia y seguro para goteras, daños de tormenta y techos nuevos en Tampa, Brandon, Riverview y el resto del condado de Hillsborough. Llame a Roofing Services Tampa, cuéntenos qué está haciendo el techo y le mandamos uno a revisarlo. Esta página reúne en español lo básico: cuándo conviene reparar y cuándo cambiar, qué sube el precio, el seguro, la licencia y el permiso. Las páginas con más detalle están en inglés, y cada enlace lo indica. Por ejemplo, la guía de reparación de techos en Tampa (en inglés) muestra por dónde suele entrar el agua según el tipo de techo.
Cuando llame, tenga a mano el código postal y la edad aproximada del techo.
Las llamadas se atienden en inglés.
¿Reparar o cambiar el techo?
Depende de tres cosas: cuántos años tiene el techo, cuánto está dañado y si el seguro ya le está preguntando por él. Unas cuantas tejas levantadas después de una tormenta, en un techo que todavía está firme, casi siempre se reparan. Un techo viejo que pierde gránulos con cada aguacero y tiene partes blandas al pisar ya no gana mucho con parches.
Las señales de desgaste son las mismas que anota el formulario de inspección de techo de Citizens: grietas, tejas que se enroscan, pérdida de gránulos, madera blanda debajo y marcas de granizo. Si ve varias a la vez, díganoslo al llamar, y su techador le da el precio de la reparación y el de un techo nuevo.
Hay una regla de Florida que puede decidir por usted. Si el techo no se instaló bajo el código de construcción de Florida de 2007 o uno más reciente, y hay que reparar o cambiar más del 25 % del techo o de una sección en 12 meses, todo ese techo o sección tiene que quedar según el código actual. Es la regla del 25 % para techos viejos (en inglés), y convierte algunas reparaciones grandes en un techo nuevo.
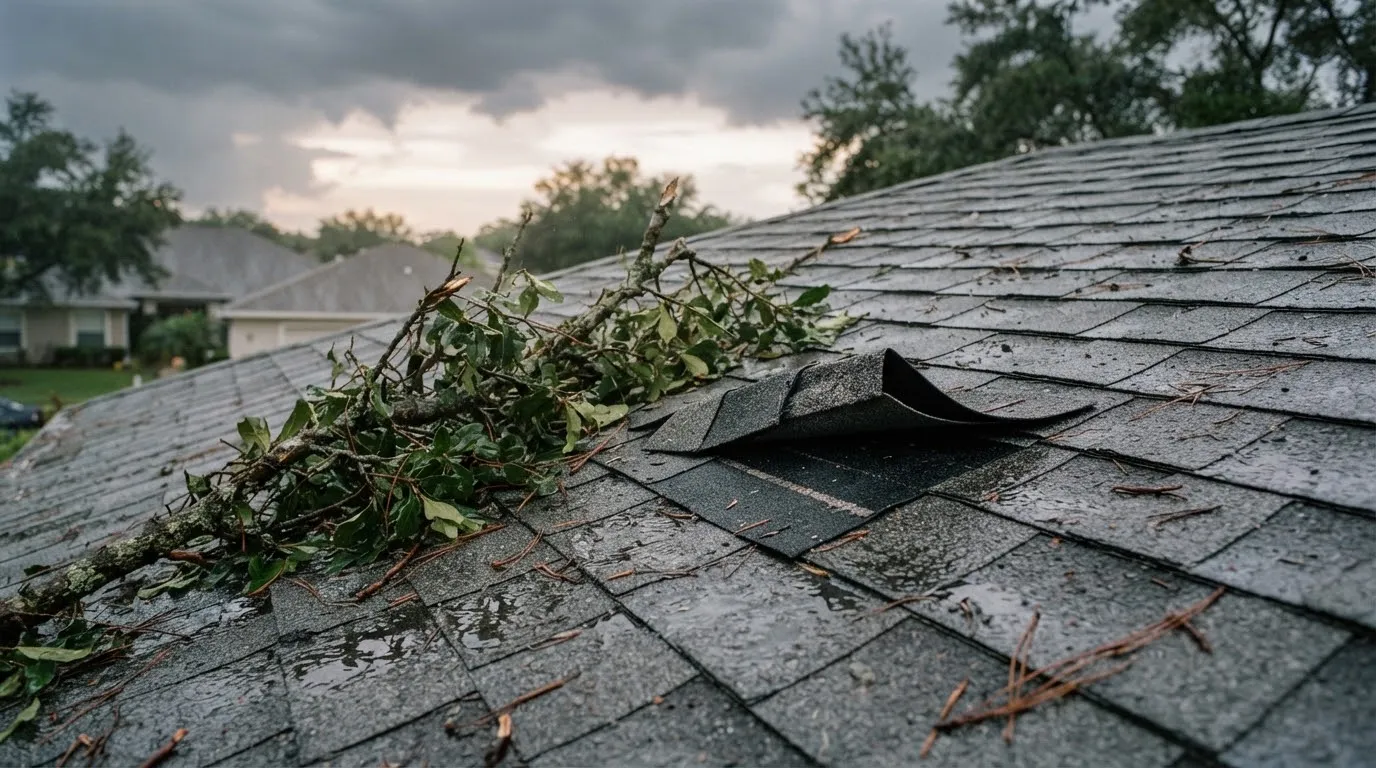 Unas tejas rotas por ramas caídas casi siempre se reparan si el resto del techo está firme.
Qué sube el precio de un techo
Sin medir el techo, nadie le puede dar un precio serio. Por eso su techador lo mide antes de darle el precio por escrito. Estas son las partes de las que se arma ese precio:
- El tamaño y la pendiente. Un techo grande o muy inclinado lleva más material y más horas de trabajo.
- Quitar el techo viejo. Si hay dos capas, se quitan las dos, y eso suma.
- La madera podrida. Nadie sabe cuántas hojas de madera hay que cambiar hasta que se quita el techo viejo. Por eso conviene saber el precio por hoja desde el principio.
- Las mejoras de código. En casas construidas antes del código de Florida, un techo nuevo puede incluir clavado extra de la madera y una barrera secundaria contra el agua.
- El material. Las tejas asfálticas, la teja de barro o concreto y el metal tienen precios y tiempos de instalación distintos.
- La forma del techo. Cada valle, chimenea, tragaluz y cambio de nivel suma trabajo de flashing.
- El permiso. La tarifa del permiso va como una línea más del precio.
La página sobre el costo de cambiar un techo en Tampa (en inglés) muestra cómo se calcula el tamaño del techo y qué mueve el precio.
El seguro: el plazo para reclamar y el deducible de huracán
El plazo. En Florida, un reclamo nuevo tiene que avisarse a la aseguradora dentro de 1 año desde la fecha del daño. Un reclamo suplementario, por ejemplo por costos que aparecen al hacer la reparación, tiene hasta 18 meses. Si el daño fue por huracán, la fecha que cuenta es el día en que el huracán tocó tierra.
El deducible de huracán. Puede ser una cantidad fija o un porcentaje del límite de la vivienda en su póliza. Antes de venderle la póliza, la aseguradora tiene que ofrecerle opciones de $500, 2 %, 5 % y 10 %, con algunas excepciones para casas de valor alto. Por ejemplo, con una cobertura de vivienda de $300,000 y un deducible de 2 %, los primeros $6,000 de un daño por huracán corren por su cuenta.
Ese deducible se aplica una vez por año calendario a todas las pérdidas por huracán con la misma aseguradora. Solo cuenta como huracán lo que el Centro Nacional de Huracanes declara huracán, así que un ventarrón fuera de ese período va con el deducible normal de la póliza.
Para el reclamo, lo que usted necesita del techo son fotos y un informe por escrito de lo que se dañó. Su techador documenta el daño en la visita. Si la aseguradora ya le dijo que no, la guía de reclamos de techo negados (en inglés) explica qué sigue.
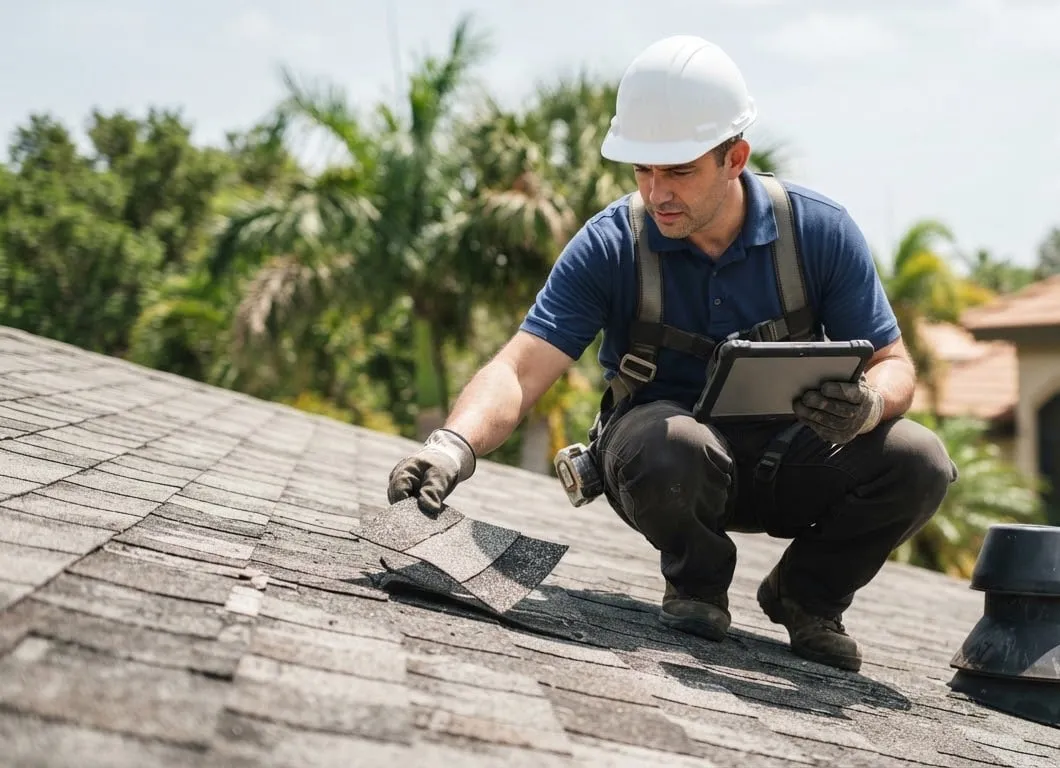 Su techador documenta el daño con fotos y medidas, que es lo que pide el reclamo.
La licencia y el seguro del techador
El techador que le mandamos tiene licencia de contratista de Florida y seguro. El estado usa el código CC para el contratista de techos certificado, que puede trabajar en todo Florida, y RC para el registrado, que trabaja en la ciudad o el condado donde se registró. La ley exige que el número de licencia aparezca en cada cotización, contrato y anuncio, así que lo va a ver en su precio por escrito. Más detalles en qué cubre la licencia de techador en Florida (en inglés).
Permisos: quién los saca
El permiso lo saca su techador, con su número de licencia en la solicitud, y también agenda las inspecciones. Tener una dirección de Tampa no quiere decir que la Ciudad de Tampa emita el permiso: en Brandon y Riverview, por ejemplo, lo emite el condado de Hillsborough. Su techador hace el trámite con la oficina que le corresponde a su calle. Más en la página de permisos de techo (en inglés).